
Consórcio x financiamento imobiliário: o que realmente pesa no custo total
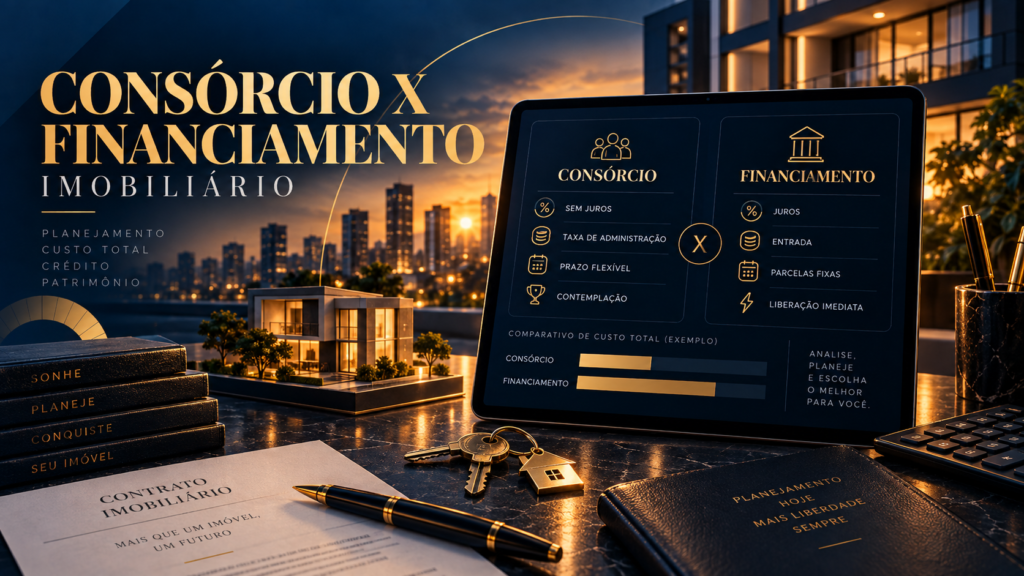
Resumo do conteúdo: Este conteúdo explica como funciona o consórcio de imóveis, compara essa modalidade ao financiamento tradicional, e detalha os riscos e as estratégias, como o lance embutido, que costumam ficar de fora da conversa de venda.
Consórcio de imóvel: o crédito sem juros que o investidor mais sofisticado costuma ignorar
Entre os instrumentos para adquirir um imóvel sem pagamento à vista, o consórcio é o que menos aparece na conversa de quem já domina outros produtos financeiros, talvez por não caber na lógica tradicional de crédito. Não há empréstimo nem incidência de juros, apenas uma taxa de administração diluída ao longo do plano, o que muda completamente a estrutura de custo em relação a um financiamento. A contrapartida é a incerteza do prazo: o comprador não escolhe quando será contemplado.
Custo do dinheiro: onde consórcio e financiamento realmente divergem
No financiamento, o banco cobra juros sobre o saldo devedor desde a primeira parcela, é capital emprestado com custo embutido. No consórcio, a cobrança se limita a uma taxa de administração diluída ao longo do plano, sem incidência de juros, o que costuma deixar o custo total mais baixo. A contrapartida é a incerteza de prazo: no financiamento a data das chaves é conhecida de antemão, no consórcio a contemplação pode sair no segundo mês ou apenas no último ano do grupo.
O perfil de comprador que o consórcio atende bem
Faz sentido para quem tem disciplina e não tem pressa, tipicamente quem já mora em imóvel próprio e está planejando um segundo bem, um imóvel de investimento, ou uma troca futura sem data marcada. Não é a solução indicada para quem precisa do imóvel dentro de um prazo definido, mudança de cidade por trabalho, chegada de um filho, casamento com data fechada.
Riscos que a venda costuma deixar de fora
A correção do saldo devedor segue um índice, em geral o INCC durante a obra ou o índice usado para reajustar o bem, o que pode elevar a parcela mesmo sem qualquer mudança nas condições do participante. Existe também a opção de correção prefixada, com a taxa de reajuste definida em contrato desde a adesão, sem acompanhar índice algum ao longo do plano, uma troca de possível economia em anos de inflação baixa por previsibilidade total da parcela. Some a isso a baixa liquidez: sair do grupo antes de ser contemplado não devolve o dinheiro na hora, o participante entra numa fila de restituição que pode levar meses, às vezes até o fim do grupo. E a contemplação por sorteio, ao contrário do que a propaganda sugere, tem chance individual baixa em grupos grandes.
Lance embutido: acelerar sem desembolso extra
Usar parte do próprio crédito a receber como lance dispensa aporte adicional de recursos próprios. Reduz o valor final da carta de crédito, mas eleva de forma relevante a chance de contemplação antecipada. É uma ferramenta útil para quem valoriza tempo mais que o valor total de crédito, desde que o cálculo seja feito com cuidado para não comprometer o objetivo original da compra.
O que simular antes de assinar qualquer coisa
Rodar o custo total do consórcio, parcela, prazo e taxa de administração somados, contra o custo total de um financiamento equivalente com os juros incluídos é o exercício que deveria vir antes de qualquer assinatura. Não existe resposta universal: o prazo disponível, a urgência real do imóvel e a disciplina para sustentar pagamentos por anos sem data de retorno garantida decidem qual caminho compensa mais.
Um assessor Conexão BR pode simular consórcio e financiamento lado a lado com os números do seu caso, usando a Calculadora de Consórcio da CXBR Capital.
Gostou do conteúdo e que conhecer mais, clique aqui!


