
Selic, prefixado ou IPCA+: como escolher o título certo no Tesouro Direto
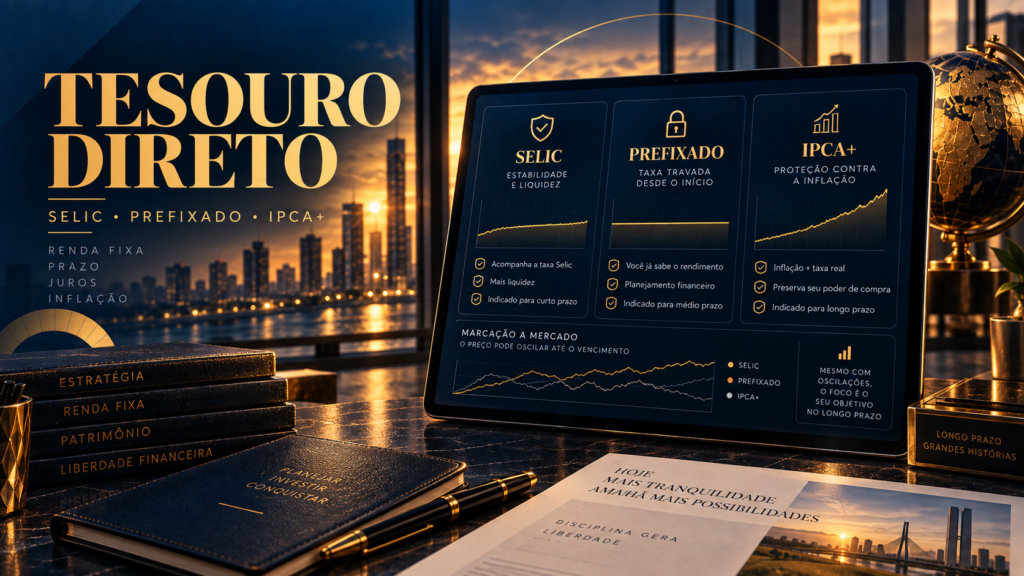
Resumo do conteúdo: Este conteúdo é um guia completo sobre o Tesouro Direto para quem está começando a investir, explicando os tipos de título disponíveis, o mecanismo de marcação a mercado, a tributação regressiva e os erros mais comuns de quem compra o primeiro título sem entender como ele se comporta antes do vencimento.
Tesouro Direto: três produtos com um nome só, e isso confunde até investidor experiente
Selic, prefixado e IPCA+ costumam ser tratados como variações do mesmo produto, quando na verdade reagem de forma distinta a mudança de juros, inflação e prazo. Escolher o título certo para o objetivo certo é uma decisão de alocação, não um detalhe técnico, e o custo de errar essa escolha aparece principalmente em quem precisa resgatar antes do vencimento em um momento desfavorável da curva.
Três produtos, três comportamentos diante do juro
- Selic: acompanha a variação da taxa básica, com a menor oscilação de preço no curto prazo, funcionando quase como uma reserva de emergência dentro do Tesouro Direto.
- Prefixado: trava a taxa no momento da compra, independentemente do rumo dos juros depois. Compensa para quem aposta em queda da Selic e quer garantir a taxa atual até o vencimento.
- IPCA+: paga a inflação do período mais uma taxa fixa definida na compra, preservando poder de compra ao longo do tempo. É o mais indicado para objetivos de prazo longo, como aposentadoria.
Por que o preço oscila mesmo antes do vencimento
Esse é o ponto que mais gera confusão em quem começa. Prefixado e IPCA+ têm preço recalculado todo dia conforme a expectativa de juros do mercado muda. Se a Selic sobe, o preço de um título já comprado cai, mesmo que a rentabilidade contratada na compra continue igual até o vencimento. Vender antes do prazo realiza esse preço de mercado, para o bem ou para o mal. Segurar até o vencimento garante exatamente a taxa combinada no momento da compra, independentemente do que aconteceu no meio do caminho.
Escolher pelo prazo do objetivo, não pela taxa do dia
O erro mais frequente é escolher o título com a taxa mais alta do momento sem olhar para o prazo do objetivo. Um IPCA+ 2035 pode parecer atraente, mas se o dinheiro pode ser necessário em dois anos, o investidor fica exposto a uma marcação a mercado que talvez não tenha revertido a seu favor até lá. A regra prática é simples: quanto mais perto o objetivo, mais perto do Tesouro Selic o dinheiro deveria estar; quanto mais distante, mais espaço para prefixado e IPCA+.
Como o Imposto de Renda regressivo afeta o resultado
A tributação segue tabela regressiva: 22,5% para resgates em até 180 dias, 20% entre 181 e 360 dias, 17,5% entre 361 e 720 dias, e 15% acima de 720 dias. Some a isso o IOF regressivo nos primeiros 30 dias após a aplicação, que zera a partir do 31º dia. Na prática, isso reforça o Tesouro Direto como investimento de médio e longo prazo, resgates recentes corroem boa parte do ganho.
Erros que até quem já investe comete
Concentrar tudo em um único título sem considerar o prazo do objetivo. Vender no primeiro mês de queda de preço por pânico, sem entender que é marcação a mercado, não perda definitiva. E esquecer a taxa de custódia cobrada pela B3, pequena isoladamente, mas relevante na hora de comparar rentabilidade líquida entre diferentes tipos de aplicação.
Já opera outros ativos e quer organizar a parte de renda fixa da carteira? Utilize a ferramenta de Calculadora de Patrimônio da CXBR Capital e depois fale com nosso time para te auxiliar nos próximos passos.
Gostou do conteúdo e quer conhecer mais sobre a ConexãoBR? Clique aqui!


